Van actuelere cijfers naar actueler advies: waarom prognoses steeds meer tot het basiswerk van de accountant behoren
De boekhouding wordt steeds actueler. Wachten tot maanden na de jaarafsluiting op een volledig financieel beeld? Voor veel ondernemingen is dat voorbij.
Dat is een belangrijke evolutie. Maar actuelere cijfers leiden niet automatisch tot frequenter of beter advies.
Je kunt als accountant perfect elke maand over recente cijfers beschikken en toch maar één of twee keer per jaar echt met een ondernemer rond de tafel zitten. De uitdaging wordt daarom steeds minder om alleen sneller cijfers beschikbaar te hebben, en steeds meer om te bepalen hoe je die actuele cijfers gebruikt als aanleiding voor een waardevol tussentijds gesprek.
Stel bijvoorbeeld dat een onderneming al enkele maanden sterker groeit dan verwacht. Dat is interessante informatie, maar op zichzelf zegt ze nog weinig over wat de ondernemer ermee moet doen. De accountant moet op zoek naar de context achter die cijfers.
Waar komt die groei vandaan? Is ze structureel? Kan het huidige team die groei nog aan? Zijn er vandaag operationele knelpunten? Verwacht de ondernemer dat de groei doorzet? Welke plannen heeft hij zelf voor de komende maanden?
Niet iedere ondernemer zal spontaan vertellen dat zijn team tegen de limieten aanloopt of zelf de link leggen tussen zijn groei en een mogelijke aanwerving. Het is net aan de accountant om de juiste vragen te stellen en financiële data te verbinden met wat er werkelijk in de onderneming speelt.
Misschien blijkt uit dat gesprek dat de ondernemer al langer twijfelt over een extra medewerker. Dan krijgt het tussentijdse gesprek plots een heel andere waarde. We kijken niet alleen naar de vaststelling dat de omzet stijgt, maar naar een concrete vraag: kunnen we iemand aanwerven en wat betekent die beslissing voor de komende maanden?
Daar kunnen prognoses een extra dimensie toevoegen aan de dienstverlening van de accountant: niet alleen tonen waar een onderneming vandaag staat, maar samen onderzoeken waar ze naartoe kan gaan en welke keuzes onderweg mogelijk zijn.
Prognoses en scenarioanalyses zijn natuurlijk niet nieuw. Grote ondernemingen werken er al jaren mee. Ondernemers met een financiële achtergrond bouwen zelf modellen in Excel. Bedrijven met een interne of externe CFO gebruiken prognoses om aanwervingen, investeringen en andere strategische keuzes te onderbouwen.
Maar voor heel wat ondernemers is dat vandaag nog lang geen vanzelfsprekendheid.
En precies daar zien wij een belangrijke verschuiving. Wat vandaag vaak het privilege is van ondernemingen met voldoende financiële expertise of toegang tot een CFO, kan steeds meer onderdeel worden van het basisadvies dat een accountant aan zijn klanten biedt.
Niet omdat iedere accountant plots een specialist in complexe financiële modellering moet worden. Wel omdat technologie het eenvoudiger maakt om vanuit actuele cijfers vooruit te kijken, aannames aan te passen en verschillende scenario’s naast elkaar te zetten.
Eerst begrijpen, dan vooruitkijken
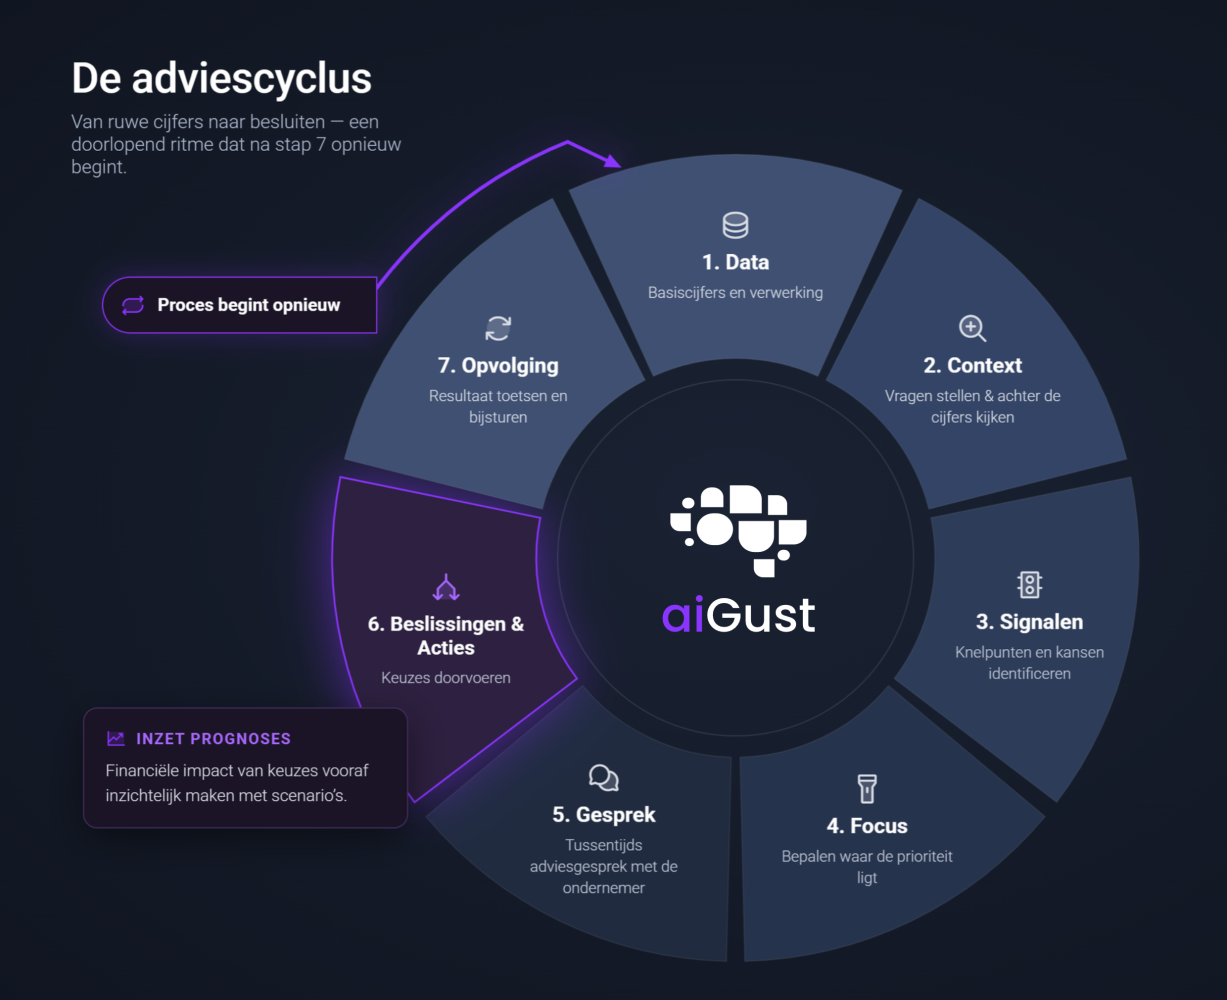
De adviescyclus
Dat is ook waarom een prognose voor ons niet op zichzelf staat, maar een duidelijke plaats krijgt binnen de adviescyclus.
Die cyclus start bij data, maar data alleen zijn nooit voldoende. De accountant moet er context aan toevoegen door te begrijpen wat er achter de cijfers gebeurt. Door de juiste vragen te stellen, worden signalen zichtbaar en kan samen met de ondernemer worden bepaald waar de focus moet liggen. Daarover ontstaat het gesprek.
In ons voorbeeld zien we dus eerst de omzetgroei. De accountant vraagt door en ontdekt dat de werkdruk sterk is toegenomen en dat de ondernemer twijfelt over een extra aanwerving. Groei wordt zo niet alleen een financieel signaal, maar de aanleiding voor een concreet gesprek.
En dan komen we bij Beslissingen & Acties.
Precies daar situeren wij prognoses en scenario’s. Want pas wanneer je begrijpt welke beslissing voorligt, weet je ook wat je met een prognose wilt onderzoeken.
Een prognose maakt aannames expliciet
Een prognose is een voorspelling en vanzelfsprekend wil je die zo goed mogelijk onderbouwen. Hoe beter de beschikbare data én hoe beter de context die de accountant samen met de ondernemer verzamelt, hoe relevanter de aannames waarop de prognose wordt gebouwd.
In ons voorbeeld weten we inmiddels dat de ondernemer een extra medewerker overweegt. Dan kunnen accountant en ondernemer samen bepalen welke aannames relevant zijn.
Wanneer zou die medewerker starten? Wat kost die aanwerving? Verwachten we dat de huidige omzetgroei doorzet? Wanneer verwachten we dat de extra capaciteit zich ook vertaalt in bijkomende omzet?
De prognose brengt die verwachtingen samen in een financieel toekomstbeeld.
Vervolgens kunnen scenario’s helpen om onzekerheid zichtbaar te maken. Wat als de medewerker in januari start, maar de extra omzet pas vanaf juni volgt? Wat als de groei lager uitvalt dan verwacht? Wat betekent dat voor het resultaat en de liquiditeit?
De prognose probeert zo goed mogelijk in te schatten hoe de onderneming zal evolueren. Scenario’s laten vervolgens zien hoe dat toekomstbeeld verandert wanneer belangrijke aannames anders uitdraaien.
En precies daar ontstaat de waarde voor het adviesgesprek. De vraag is niet meer alleen “Kunnen we iemand aanwerven?”, maar bijvoorbeeld ook: “Hoeveel groei hebben we nodig om deze aanwerving te dragen?” en “Hoeveel tijdelijke druk op onze cashpositie zijn we bereid te accepteren?”
De prognose is daarmee niet alleen een voorspelling. Ze maakt de financiële consequenties van een mogelijke beslissing concreet, zodat accountant en ondernemer die beslissing beter kunnen afwegen.
De prognose hoort ín het klantgesprek
Dat uitgangspunt trekken we ook binnen aiGust door.
De accountant kan vanuit de actuele cijfers het gesprek voeren, context toevoegen en vervolgens prognoses en verschillende scenario’s meenemen in de interactieve klantenpresentatie die rechtstreeks vanuit aiGust wordt gegenereerd.
In ons voorbeeld kan de vraag rond de aanwerving zo onderdeel worden van hetzelfde gesprek. Accountant en ondernemer kunnen bekijken wat de verwachte evolutie is en wat er gebeurt wanneer belangrijke aannames wijzigen.
De prognose hoeft daardoor geen apart financieel rapport te zijn dat vooraf wordt gemaakt en achteraf wordt toegelicht. Ze kan onderdeel worden van het gesprek zelf: eerst begrijpen wat er speelt, vervolgens bepalen welke beslissing voorligt en dan de cijfers gebruiken om vooruit te kijken.
Technologie neemt daarmee de adviesrol van de accountant niet over. Integendeel. Hoe gemakkelijker cijfers, prognoses en scenario’s beschikbaar worden, hoe belangrijker het wordt dat de accountant weet welke vragen hij moet stellen en welke context nodig is om er betekenis aan te geven.
En daarna? Opvolgen.
Stel dat de beslissing uiteindelijk wordt genomen: de medewerker wordt aangeworven.
Dan stopt de prognose niet.
Na Beslissingen & Acties volgt binnen onze adviescyclus Opvolging. Bij een volgend gesprek hoeft de accountant niet opnieuw vanaf nul te beginnen. De vorige beslissing vormt net het vertrekpunt.
We hebben iemand aangeworven omdat we deze groei verwachtten. Zet die groei zich effectief door? Evolueren de personeelskosten zoals verwacht? Komt de bijkomende omzet er? Wat gebeurt er met onze marge en cashpositie?
Opnieuw zijn de cijfers het vertrekpunt. Opnieuw moet de accountant onderzoeken welke context erachter zit. Afwijkingen worden nieuwe signalen, aannames kunnen worden bijgesteld en nieuwe acties kunnen volgen.
En daarmee begint de adviescyclus opnieuw.
Technologie en AI maken het steeds eenvoudiger om prognoses op te bouwen en scenario's door te rekenen. Daardoor komt dat werk veel dichter bij het reguliere advieswerk van de accountant te staan.
En misschien is dat wel de belangrijkste evolutie: vooruitkijken hoeft niet langer het privilege te zijn van ondernemingen met een CFO of sterke financiële expertise.
Maar dat betekent niet dat technologie automatisch voor beter advies zorgt. De cijfers kunnen actueler worden en prognoses gemakkelijker beschikbaar, maar iemand moet nog altijd de juiste vragen stellen, de context begrijpen en samen met de ondernemer bepalen welke beslissing er werkelijk voorligt.
Daar ligt volgens ons een belangrijke kans voor de accountant: als de boekhouding steeds actueler wordt, ervoor te zorgen dat ook het gesprek en het advies actueler worden.
Blijf op de hoogte!
Schrijf je nu in op onze nieuwsbrief!
Bedankt! We hebben je inschrijving geregistreerd!
Oeps! Er liep iets mis
Meer aiGust nieuwtjes & weetjes
Vond je dit artikel interessant? Kijk dan zeker even naar onze andere artikels